L'heure des comptes pour la tech
Wall Street a sanctionné sévèrement les géants de la technologie cette semaine. Si la révolution de l'intelligence artificielle n'est pas remise en cause sur le long terme, les investisseurs exigent désormais de la rentabilité.
Alphabet a vu son titre chuter de plus de 10%, effaçant près de 400 milliards de dollars de capitalisation en une séance, malgré un chiffre d’affaires record. Le groupe est directement pénalisé par des investissements colossaux dans l'IA dépassant les 50 milliards de dollars sur un seul trimestre. Le constat est tout aussi rude pour Amazon, et plus encore pour Intel, dont l'action a dévissé de 30% après des prévisions de revenus jugées particulièrement décevantes.
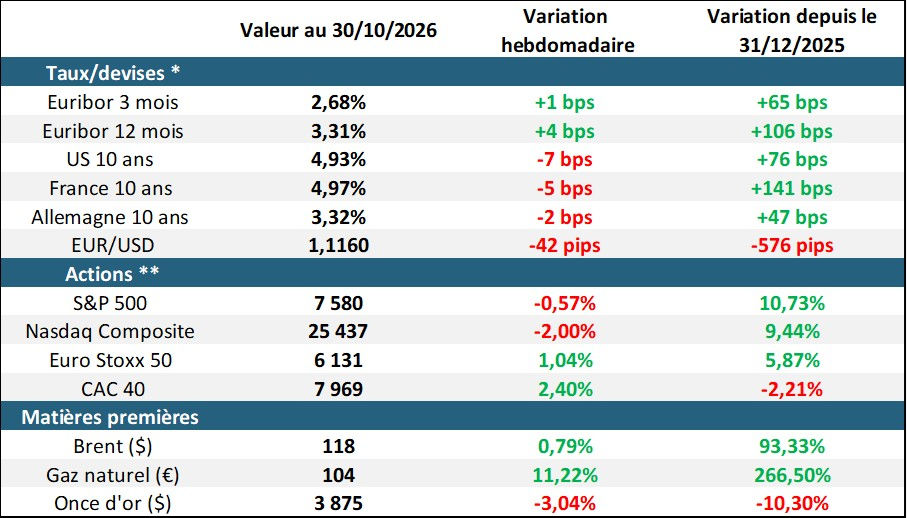
Le marché n'accepte plus les chèques en blanc et s'inquiète de voir ces dépenses faramineuses engloutir la trésorerie des entreprises sans retour sur investissement immédiat. Le financement de ces infrastructures par une dette de plus en plus onéreuse devient un enjeu critique pour l'ensemble du secteur. Ce changement de paradigme a lourdement pesé sur la bourse américaine, poussant le Nasdaq à céder 2,00% sur la semaine, marquant ainsi une véritable pause dans l'euphorie technologique.
La France entre récession et soulagement
Le contraste est notable sur le marché français entre l'économie réelle et la sphère financière. D'un côté, le tableau macroéconomique s'assombrit avec l'entrée officielle de la France en récession, le pays affichant un troisième trimestre consécutif de contraction économique (-0,1% au T3).
L'incertitude politique et budgétaire pèse sur la consommation des ménages, et ce manque de visibilité a logiquement poussé l'agence de rating Fitch à dégrader la perspective de notre dette à négative. Pourtant, à contre-courant de ces mauvaises nouvelles économiques, la Bourse de Paris a poussé un soupir de soulagement. Le maintien inattendu de la note souveraine (Aa3) par l'agence de rating Moody's a permis de détendre le rendement de l'OAT française à 10 ans, qui repasse in extremis sous la barre des 5%, à 4,97%.
Libéré de cette pression obligataire asphyxiante, et soutenu par de bonnes publications trimestrielles d'entreprises, le CAC 40 a signé un bon rebond hebdomadaire de 2,40%. L'indice phare démontre ainsi sa capacité à se détacher du marché domestique grâce à l'envergure internationale de ses fleurons.
Sanofi, l'éclatante valeur refuge
Dans ce contexte de forte volatilité boursière et de taux directeurs maintenus à des niveaux élevés par la Banque centrale européenne, le géant pharmaceutique français a prouvé toute la supériorité de son modèle défensif.
Sanofi a publié de très bons résultats trimestriels, propulsant son action en hausse de 4,71% lors de la seule séance de vendredi dernier. Le chiffre d'affaires a bondi de plus de 14% pour atteindre 14,44 milliards d'euros, massivement soutenu par les ventes exceptionnelles de son traitement immunologique vedette, le Dupixent, qui s'envolent de près de 35%. Cette bonne dynamique commerciale a permis au groupe de compenser largement le repli temporaire de sa division vaccins. Fort de ces excellentes performances et d'un bénéfice opérationnel en forte hausse de 22%, le laboratoire a logiquement décidé de relever ses objectifs annuels pour la deuxième fois consécutive cette année.
En alliant une innovation médicale de pointe à une stricte maîtrise de ses coûts opérationnels, Sanofi consolide son statut de valeur de fond de portefeuille, offrant aux investisseurs une visibilité particulièrement précieuse dans le tumulte économique actuel.
Chiffres de la semaine
Lundi
Indice PMI manufacturier de l'ISM (États-Unis) et PMI manufacturier (Zone Euro).
Mardi
Rapport JOLTS des nouvelles offres d'emploi (États-Unis).
Mercredi
Indice des prix à la consommation IPC (Zone Euro) et Créations d'emplois ADP (États-Unis).
Jeudi
Décision de la BoE sur les taux d'intérêt (Royaume-Uni) et Inscriptions hebdomadaires au chômage (États-Unis).
Vendredi
Créations d'emplois dans le secteur non agricole (NFP) et Taux de chômage (États-Unis).